Vender una casa con hipoteca revertida en Miami-Dade: guía para dueños y herederos
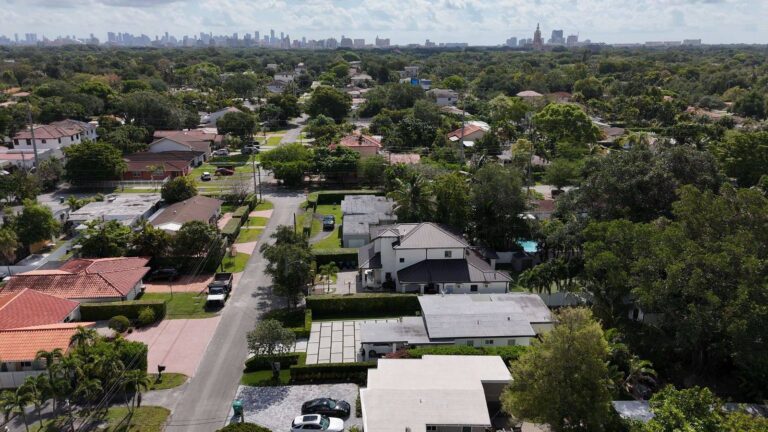
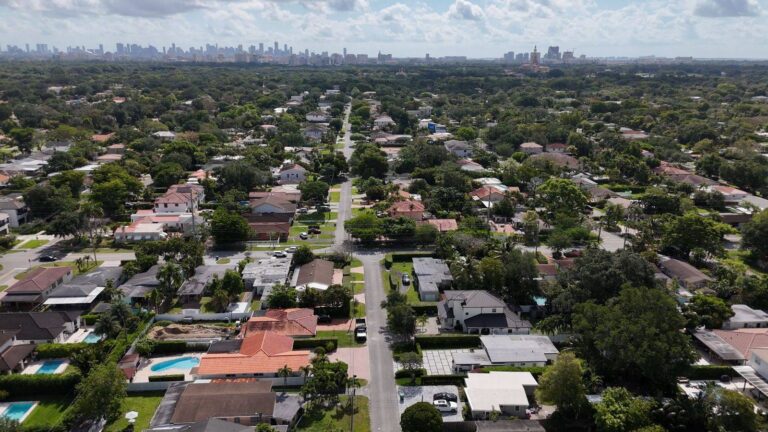
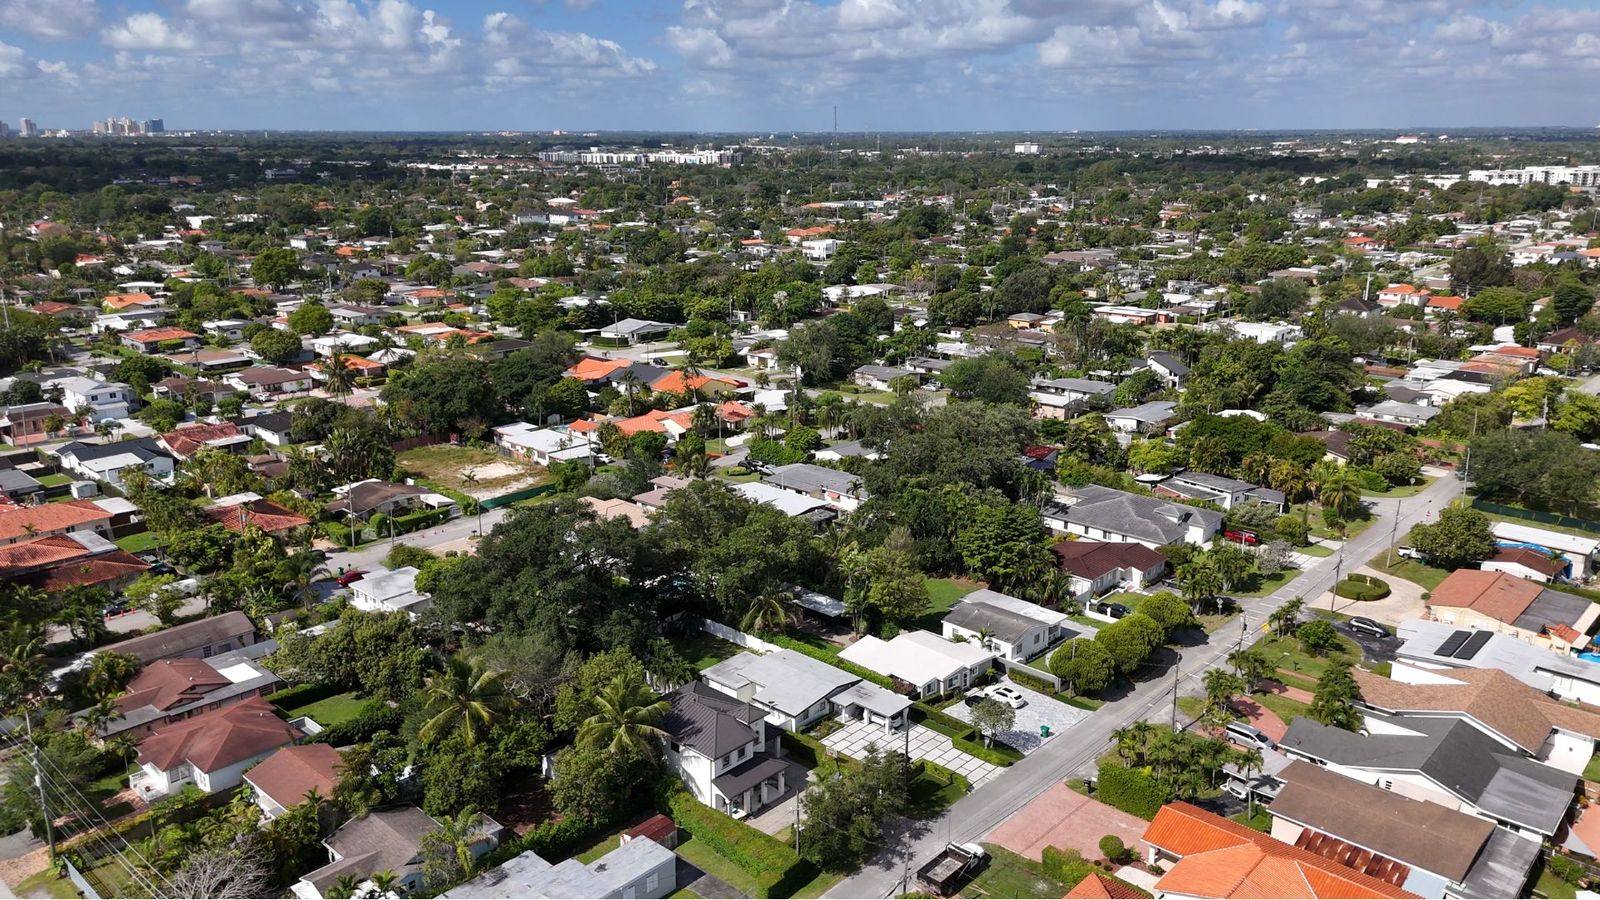
¿Se puede vender una casa con hipoteca revertida en Miami-Dade? Sí. Tú, o tus herederos si heredaron la casa, pueden vender en cualquier momento, y el saldo de la hipoteca revertida se paga con el dinero de la venta al cierre, igual que la compañía de título pagaría cualquier otra hipoteca. En el área de Schenley Park y Coral Terrace, en Miami, FL 33155, la pregunta aparece sobre todo en las familias de dueños de muchos años. Una hipoteca revertida casi nunca impide una venta: agrega un paso de pago y, para los herederos, un plazo.
Por Berenice Elguezabal | 28 de octubre de 2026
Una hipoteca revertida, casi siempre una Home Equity Conversion Mortgage o HECM, permite a un propietario de 62 años o más pedir prestado sobre el valor de su casa sin hacer pagos mensuales de hipoteca. El préstamo vence cuando el dueño vende, se muda de forma permanente o fallece. Esa última parte es donde empieza casi toda la confusión, y casi todas las llamadas que recibo.
La historia es conocida aquí: un padre compró la casa hace décadas, sacó una hipoteca revertida al jubilarse y ahora los hijos tratan de entender qué pasa con la casa. Esto es lo que más sorprende: la hipoteca revertida es una línea más en las cuentas del cierre, no un obstáculo.
Cómo se paga al cierre
Cuando listas una casa con hipoteca revertida, nada cambia en la promoción ni en las ofertas. La diferencia aparece en el cierre:
- La compañía de título pide al administrador del préstamo (el servicer) el estado de cuenta para el pago, igual que con una hipoteca tradicional.
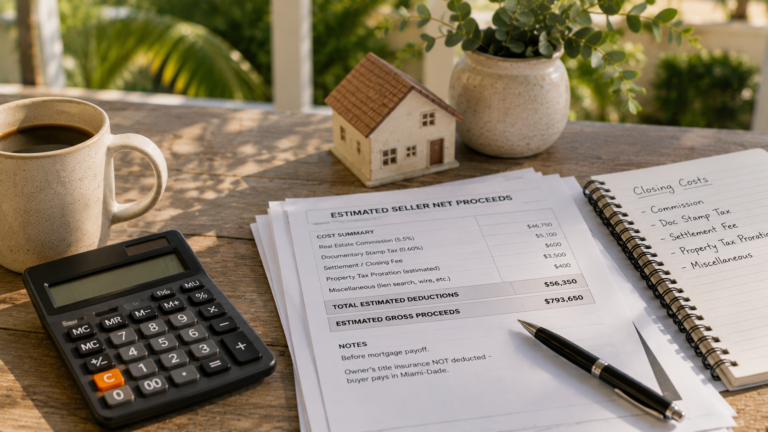
- Ese monto se descuenta del dinero de la venta, junto con los demás costos del vendedor: en Miami-Dade, el impuesto de documentary stamps sobre la escritura de $0.60 por cada $100 del precio en una casa unifamiliar, los gastos de título y la comisión.
- Lo que queda es para ti o para la sucesión.
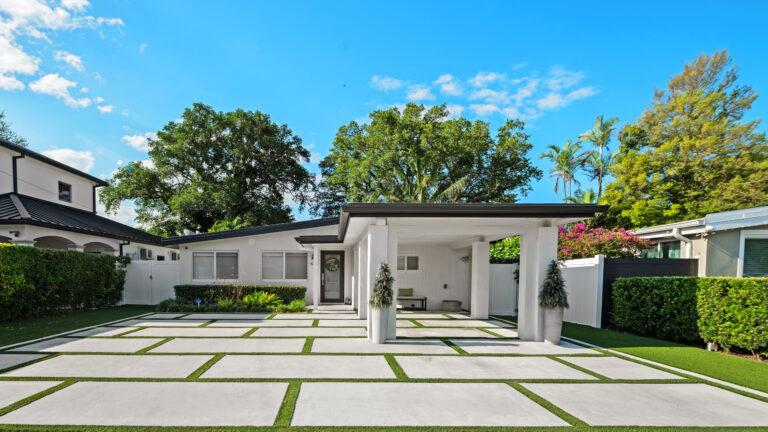
Un ejemplo: una casa en Schenley Park se vende en $900,000 y el saldo de la hipoteca revertida, con intereses y cargos acumulados, es de $310,000. Al cierre se le pagan $310,000 al servicer, los stamps de la escritura son unos $5,400 y el resto, después de la comisión y los gastos de título, va al vendedor o a los herederos. Funciona igual que pagar una hipoteca normal, solo que con un saldo mayor, porque no se hicieron pagos en el camino.
Si eres heredero, esto es lo que importa
Casi todas las preguntas sobre hipotecas revertidas que recibo no vienen del dueño, sino de hijos que acaban de descubrir que la casa de su papá o su mamá tiene una HECM, a veces después de que falleció o se mudó a una residencia asistida.
- Hay un plazo. En general, los herederos tienen 30 días después del aviso del servicer para decirle qué piensan hacer, y hasta seis meses desde que el préstamo vence para vender o pagarlo. El servicer puede aprobar hasta dos extensiones de 90 días, hasta un año en total, si la casa está a la venta o bajo contrato. Confirma los términos exactos con el servicer o con un consejero de vivienda aprobado por HUD, porque cambian según el préstamo.
- Nunca deberás más de lo que vale la casa. Las HECM están aseguradas por la FHA y son “non-recourse”. Si el saldo es mayor que el valor de la casa, los herederos pueden saldar el préstamo vendiendo por, o pagando, lo menor entre el saldo y el 95 % del valor tasado actual, y el seguro de la FHA cubre la diferencia. Nadie tiene que poner un cheque personal para cubrir el hueco.
- Habla pronto con el servicer. Casi todas las historias de terror con hipotecas revertidas vienen de cartas sin contestar y de confusión, no de un problema de dinero sin solución. Abre un expediente con el servicer, pide el estado de cuenta por escrito y suma pronto a un agente o un abogado.
- Puede que primero haga falta un proceso de sucesión (probate). Si la casa está solo a nombre del padre, alguien necesita autoridad legal para venderla. Un abogado de sucesiones te dirá qué camino aplica.
Quién compra, y por qué la oferta más rápida no siempre es la mejor
Aquí los vendedores suelen ver tres tipos de comprador: familias que compran con préstamo, inversionistas que remodelan y constructores que compran por el terreno. Si estás manejando un pago con plazo, los inversionistas y constructores pueden encajar bien porque muchas veces cierran en efectivo, sin depender de un préstamo ni de la tasación de un banco.
Pero no des por hecho que la oferta más rápida es la mejor para la familia. La casa puede valer más de lo que supone una oferta rápida en efectivo, sobre todo si hay constructores mirando tu cuadra. Antes de firmar, pide una lectura actual de lo que vale la casa lista para vivir, como proyecto de remodelación y como terreno. Lee cómo evaluar una oferta en efectivo antes de contestar una, y mira mi página de lotes para construir en Miami.
Si eres el dueño y piensas mudarte a algo más pequeño
Puedes vender cuando quieras; una HECM no tiene penalidad por pago anticipado. Si te mudas a otra casa en Florida, recuerda que tu homestead y su ahorro de Save Our Homes pueden acompañarte gracias a la portabilidad; mira cómo funciona el homestead en Miami-Dade. Mi página de downsizing en Miami explica cómo coordinar la venta y la mudanza.
Preguntas frecuentes
¿Hay que pagar la hipoteca revertida antes de poner la casa a la venta?
No. Puedes listar enseguida. El pago se hace en el cierre y la compañía de título lo descuenta del dinero de la venta, igual que con una hipoteca tradicional.
¿Cuánto tiempo tienen los herederos para vender una casa con hipoteca revertida?
En general hasta seis meses desde que el préstamo vence, con hasta dos extensiones de 90 días si la casa está a la venta o bajo contrato. Además deben responder al primer aviso del servicer, normalmente dentro de 30 días. Confirma los términos con el servicer o con un consejero aprobado por HUD.
¿Qué pasa si la hipoteca revertida debe más de lo que vale la casa?
Las HECM están aseguradas por la FHA y son “non-recourse”. Los herederos pueden saldar el préstamo por lo menor entre el saldo y el 95 % del valor tasado actual, y el seguro de la FHA cubre el resto. Nunca pagan más que eso de su bolsillo.
¿Puedo venderle a un constructor o a un inversionista si la casa tiene hipoteca revertida?
Sí, y muchas veces funciona bien porque los compradores en efectivo cierran más rápido. Compara esa oferta con lo que vale la casa lista para vivir, como remodelación y como terreno antes de aceptar.
¿Necesito un abogado para vender una casa con hipoteca revertida?
No siempre, pero conviene consultar a un abogado inmobiliario o de sucesiones, sobre todo si hay varios herederos, el título no está claro o hay dudas sobre el monto a pagar.
Una hipoteca revertida se resuelve en el cierre; no es razón para posponer una decisión que ya tiene plazo. Si estás pasando por esto en Schenley Park o Coral Terrace, pongamos los números reales sobre la mesa antes de hablar con el servicer.
- Valuación de tu casa: Pide el valor de tu casa
- WhatsApp o llamada: 305-301-3290
- Bere@BereHomes.com
Este artículo es información general, no asesoría legal, fiscal ni financiera. Cada préstamo y cada sucesión son distintos; confirma los plazos con tu servicer o con un consejero de vivienda aprobado por HUD y consulta a un abogado sobre la sucesión y el título.
¿Prefieres que te contacte yo?
Déjame tus datos y te respondo el mismo día hábil.
¿Prefieres elegir una hora? Agenda una llamada de 15 minutos
Berenice Elguezabal
REALTOR® · Coldwell Banker Realty · Desde 2001 · Lic. FL SL0695500
★ Int’l President’s Circle 2025 · Top 4% nacional
$150M+ en ventas · 250+ cierres · 7 vendidas en Schenley Park