Zona inundable en Schenley Park y seguro de inundación: guía 2026 (Miami, FL 33155)
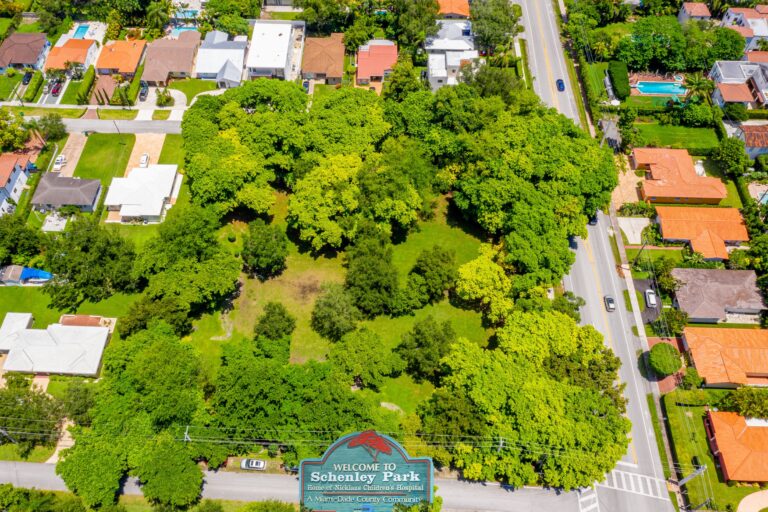
¿Schenley Park está en zona inundable? Según los mapas actuales de FEMA, el área de Schenley Park y Coral Terrace en Miami, FL 33155 está en la Zona X, la de menor riesgo, así que la mayoría de los bancos no exige seguro de inundación. Menor riesgo no es riesgo cero: tu póliza de hogar no cubre inundaciones, un seguro aquí suele ser económico y, desde 2024, Florida obliga a todo vendedor a entregarle al comprador una declaración escrita sobre inundaciones antes o en el momento de firmar el contrato. Esto es lo que significa si vas a comprar, vender o quedarte.
Por Berenice Elguezabal | 12 de octubre de 2026
Qué significa la Zona X para una casa en Schenley Park
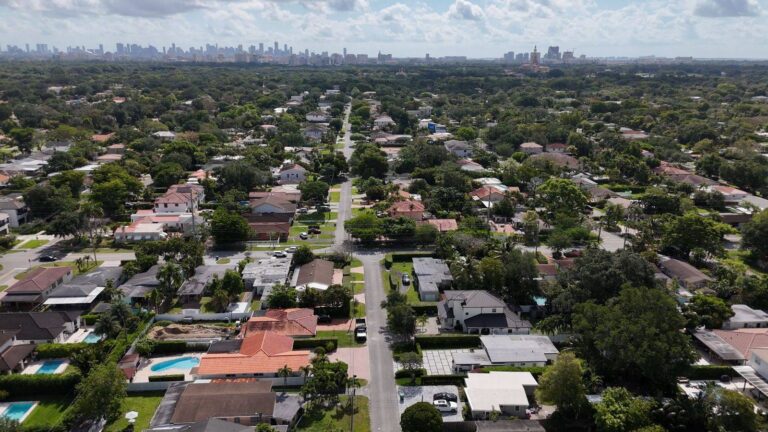
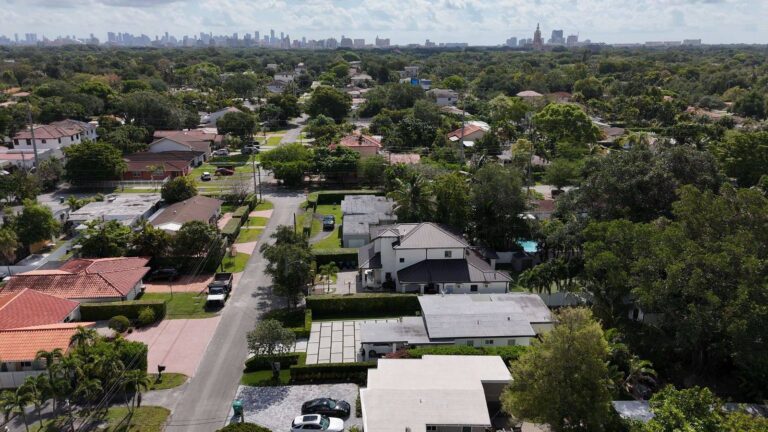
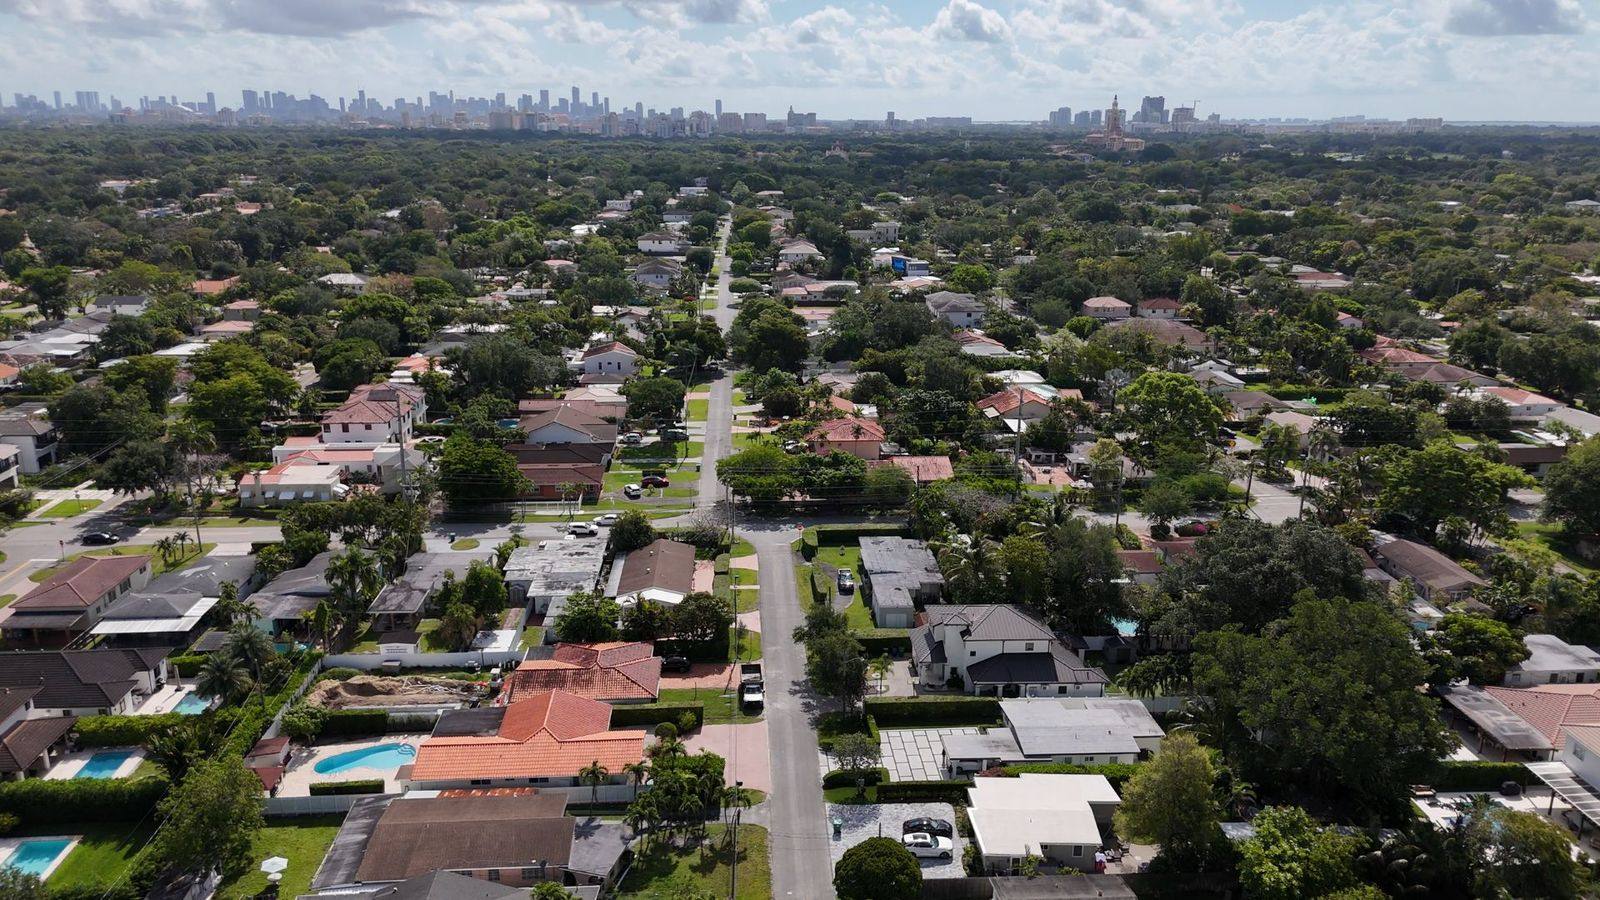
FEMA le asigna una zona de inundación a cada propiedad. Las casas en las zonas de alto riesgo, A y V, necesitan seguro de inundación si la hipoteca tiene respaldo federal. Las casas en la Zona X, que FEMA describe como de riesgo moderado a mínimo, normalmente no. Esa es la situación de la mayor parte de Schenley Park y Coral Terrace, una zona interior y no incorporada del condado de Miami-Dade, entre Coral Gables y Westchester.
Mínimo no es cero. FEMA informa que el 29 % de los reclamos al Programa Nacional de Seguro contra Inundaciones entre 2014 y 2024 vino de propiedades fuera de las zonas de alto riesgo. En el sur de Florida el agua no tiene que llegar desde la costa. Un aguacero de verano sin drenaje suficiente puede meter agua en una casa a kilómetros de la bahía, y ese es justamente el tipo de daño que excluye la póliza de hogar.
Las zonas también cambian. FEMA revisa sus mapas y la zona de una dirección puede moverse. Busca tu propiedad en el Flood Map Service Center de FEMA y en la herramienta de zonas de inundación del condado de Miami-Dade, y pregúntale a tu agente de seguros si alguna actualización pendiente te afecta. Revisa la parcela, no el vecindario.
Por qué igual recomiendo seguro de inundación en Zona X
A todos los propietarios de esta zona les digo lo mismo: en la zona de menor riesgo la cobertura suele ser barata y la protección es grande. Dos datos locales juegan a tu favor:
- El precio de la Zona X. Las primas siguen al riesgo, y la Zona X es el lugar más barato del mapa para asegurar.
- La clase 3 de Miami-Dade. El Miami-Dade no incorporado obtuvo la clase 3 en el Community Rating System de FEMA, lo que equivale a un descuento de alrededor del 35 % en las primas del NFIP para las pólizas de aquí.
Pide una cotización y decide con números reales. En la mayoría de los casos, el costo de decir que sí es pequeño comparado con descubrir después de una tormenta que el daño no está cubierto.
Qué define tu prima hoy: Risk Rating 2.0
Desde que FEMA pasó a Risk Rating 2.0, las primas del NFIP se calculan para cada propiedad y no solo por su zona. Tu número depende de cosas como el costo de reconstrucción de la casa, su elevación, su distancia al agua y el drenaje alrededor. Por eso lo que paga tu vecino puede no tener nada que ver con lo que pagarás tú.
Tres puntos prácticos:
- Compara los dos mercados. Florida tiene un mercado privado de seguros de inundación muy activo. A veces la cobertura privada cuesta menos que el programa federal y puede empezar antes.
- Cuidado con el período de espera. Una póliza del NFIP normalmente entra en vigor 30 días después de comprarla. Las aseguradoras privadas suelen trabajar con 10 a 14 días. No lo dejes para la semana del cierre.
- Conoce el estado del NFIP. El Congreso mantiene el programa con extensiones de corto plazo; la actual vence el 12 de diciembre de 2026. Cuando la autorización vence, el NFIP no puede vender pólizas nuevas, así que un comprador que necesite una no debería esperar a la última semana.
Si tu póliza de viento es con Citizens
Citizens Property Insurance ahora exige a sus asegurados tener cobertura de inundación, incluso fuera de las zonas de alto riesgo, con un calendario según el costo de reconstrucción de la vivienda: desde el 1 de enero de 2026 para casas de $400,000 o más, y el resto de las pólizas para el 1 de enero de 2027. Muchas casas de Schenley Park están por encima de esa cifra. Si tu póliza de viento o de hogar es con Citizens, pregúntale a tu agente antes de la renovación, no después.
Si vas a comprar en Schenley Park
- Inclúyelo en el presupuesto como los impuestos. La cotización de inundación forma parte de tu costo mensual, junto al impuesto a la propiedad y el seguro de hogar.
- Cotiza durante el período de inspección. Los 30 días de espera del NFIP no se ajustan a tu fecha de cierre.
- Pregunta qué baja la prima. La elevación, las rejillas de inundación certificadas y la construcción de la casa pueden influir. Tu agente de seguros te dirá cuáles aplican.
- Lee la declaración de inundaciones del vendedor línea por línea y pregunta por todo lo que aparezca.
Si todavía estás decidiendo la zona, mi página sobre vivir en Coral Terrace completa el panorama.
Lo que Florida exige ahora a los vendedores
La ley 689.302 de los Estatutos de Florida entró en vigor el 1 de octubre de 2024 y se amplió el 1 de octubre de 2025. Antes o en el momento de firmar el contrato, el vendedor debe entregarle al comprador una declaración escrita sobre inundaciones. El documento dice claramente que las pólizas de hogar no cubren inundaciones, y el vendedor debe indicar:
- si presentó algún reclamo a un seguro de inundación, incluido el NFIP;
- si recibió ayuda federal o de otro tipo por daños de inundación; y
- desde el 1 de octubre de 2025, si sabe de alguna inundación que dañó la propiedad mientras fue suya, aunque nunca haya presentado un reclamo.
Tres errores comunes de los vendedores: es un documento aparte, no una casilla escondida en otro formulario; “no sé” no es una respuesta segura si en realidad sí sabes; y un contrato “as-is” no elimina la obligación de revelar lo que conoces.
Si vas a vender: convierte la declaración en una ventaja
Para la mayoría de los vendedores de este código postal, la declaración de inundaciones es una buena noticia por escrito. Reúne tu historial antes de listar: qué reclamaste, qué reparaste y cuándo. Una respuesta clara y concreta desde el principio vale mucho más que una sorpresa durante la inspección o la cotización de seguro del comprador. Si estás pensando en vender, empieza por cómo vender tu casa en Miami.
Preguntas frecuentes
¿Schenley Park está en zona inundable?
Según los mapas actuales de FEMA, el área de Schenley Park y Coral Terrace en Miami, FL 33155 está en la Zona X, la de menor riesgo. Los mapas cambian, así que confirma tu dirección en el Flood Map Service Center de FEMA o en la herramienta del condado de Miami-Dade.
¿Necesito seguro de inundación en la Zona X de Miami-Dade?
La mayoría de los bancos no lo exige en Zona X, pero el seguro de hogar no cubre inundaciones y FEMA informa que el 29 % de los reclamos del NFIP entre 2014 y 2024 vino de fuera de las zonas de alto riesgo. Los asegurados de Citizens tienen su propia obligación. En Zona X la póliza suele ser económica, así que vale la pena cotizar.
¿Cuánto tarda en empezar un seguro de inundación?
Una póliza del NFIP normalmente tiene 30 días de espera. Las pólizas privadas suelen empezar en 10 a 14 días. El comprador debería cotizar durante el período de inspección, no la semana del cierre.
¿Qué debe revelar un vendedor en Florida sobre inundaciones?
Según el Estatuto de Florida 689.302, antes o al firmar el contrato el vendedor entrega una declaración escrita indicando si presentó reclamos a un seguro de inundación, si recibió ayuda por daños de inundación y, desde el 1 de octubre de 2025, si sabe de inundaciones que dañaron la propiedad mientras fue suya.
¿Citizens exige seguro de inundación?
Sí, de forma escalonada. Los asegurados de Citizens con viviendas valoradas en $400,000 o más deben tener cobertura de inundación desde el 1 de enero de 2026, y el resto de las pólizas para el 1 de enero de 2027, incluso fuera de las zonas de alto riesgo.
Ya sea que compres o vendas en Schenley Park, los papeles sobre inundaciones son hoy más específicos que nunca. Si quieres revisar qué significa para tu casa, con gusto te ayudo.
- Valuación de tu casa: Pide el valor de tu casa
- WhatsApp o llamada: 305-301-3290
- Bere@BereHomes.com
Este artículo es información general para propietarios de Miami-Dade, no asesoría legal ni de seguros. Los mapas de inundación, las primas y las reglas de cada aseguradora cambian; confirma tu caso con un agente de seguros con licencia y, para saber cómo te aplica la ley de declaración, consulta a un abogado inmobiliario de Florida.
¿Prefieres que te contacte yo?
Déjame tus datos y te respondo el mismo día hábil.
¿Prefieres elegir una hora? Agenda una llamada de 15 minutos
Berenice Elguezabal
REALTOR® · Coldwell Banker Realty · Desde 2001 · Lic. FL SL0695500
★ Int’l President’s Circle 2025 · Top 4% nacional
$150M+ en ventas · 250+ cierres · 7 vendidas en Schenley Park